

对于所有运营多门店连锁体系、搭建平台分账系统的从业者来说,门店提交新银行卡资料、要求更换结算账户是日常高频操作,很多对接人员第一反应都会把它当成一次简单的信息修改:找到后台旧卡号直接替换,再同步通知财务就完成流程。但放到多门店分账的实际场景里,这个操作之前必须多确认关键问题:这次变更仅仅是更换银行结算账户,还是实际收款的经营主体也发生了变化?
同一个经营主体更换名下结算银行账户,和门店转让后换成全新经营者承接收款,后续需要处理的流程、核对的订单和合规要求完全不同。很多平台后台里这两类操作入口可能共用同一个修改按钮,但实际涉及的历史订单、支付授权、资金划转关系,必须分开逐一核对,不能混为一谈。尤其很多新手运营看到分账后台标注着“接收方账号”,很容易下意识以为这里填写的内容就是对应的银行卡号,直接上来就修改,反而会触发后续的分账失败、资金挂账等问题。
01 分账名单里的账号,未必直接对应银行卡号
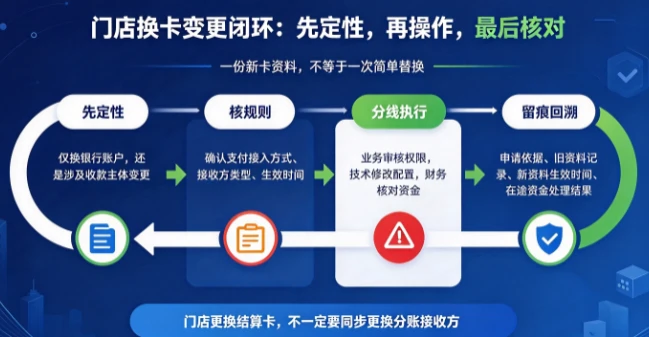
以微信支付普通商户分账的官方规则为例,“添加分账接收方”接口明确对接收方类型做了区分:选择商户号类型时,接收方账号字段需要填写的是对应商户号;选择个人OpenID类型时,填写的是相应用户的平台身份标识,并非直接填入银行卡号。这里并不是建议所有平台都可以随意向个人做分账,具体可使用的接收方类型、对应合作关系和准入条件,都要以实际支付产品的官方规则和业务审核结果为准。 核心要说明的是:分账名单里用来识别“分给谁”的身份信息,和商户后续绑定使用的银行结算账户,完全是两套独立的资料体系,不能混成同一项数据来修改。所以收到门店提交的换卡申请时,绝对不能直接推导得出“把原分账接收方删掉、新增一个新接收方”的操作指令,也不能反过来直接判定原分账名单完全不需要做任何调整。必须对照当前平台实际的支付接入方式,逐一确认本次变更涉及的银行账户、商户身份信息和所有关联配置项,这一步先确认清楚,技术人员才知道具体要修改后台哪一处配置,财务人员也能明确后续对账时用什么凭证做核对。不然平台侧自行修改完本地资料,却没有同步和支付机构确认变更生效时间,两边都误以为流程已经走完,后续很容易出现分账失败、资金无法正常到账的问题。
02 单纯换银行账户,和换经营者绝对不能合并处理
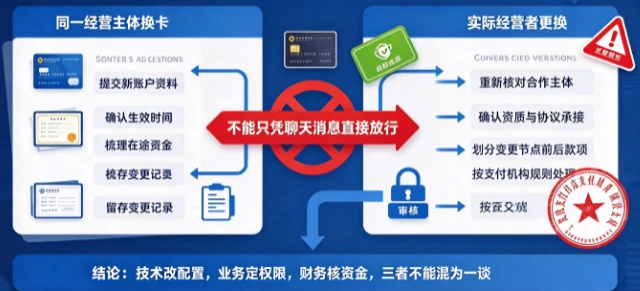
如果本次变更只是同一个经营主体更换名下的结算银行账户,核心操作重点就是按照对应支付服务机构的要求提交完整变更资料,明确确认新卡的生效时间,同时提前梳理好变更节点前还没有完成结算的在途资金要如何处理,平台内部也要留存完整的变更申请、审核、结果通知全流程记录,方便后续回溯核对。 但如果本次变更的本质是门店实际经营者发生了更换,要处理的就远不止替换一张银行卡那么简单:原合作协议是和谁签署的,新经营者凭什么资质承接原有合作,原商户的资质资料是否还能继续适用,哪些订单属于变更节点之前产生的应收款,所有这些内容都需要重新梳理核对。绝对不能因为门店的线下招牌没有更换,就直接把原本属于原经营者的应收款项,直接转给新提交资料的人员。这也是我一直认为“改卡”这件事不能只交给技术人员单独处理的核心原因:技术人员可以按照明确的指令完成后台配置,但谁有权限发起收款账户变更、历史款项的归属权如何界定,这些都需要业务侧依据合作协议和支付机构的规则来判定。当新提交的银行卡户名和平台内现有的商户备案资料不一致时,更不能只凭一句聊天消息里的“这是我们自己的卡”就直接放行,必须先核实不一致的具体原因,确认符合平台和支付机构的所有适用条件,绝对不能找绕过官方审核的替代路径,也不要把某一种场景下的账户变更要求,直接当成所有商户通用的执行规则。
03 资料修改完成后,必须同步核对所有正在处理的在途款项
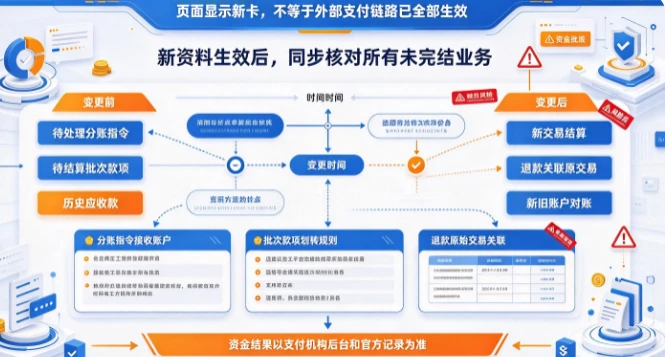
新的结算资料全部确认生效之后,还要重点关注变更节点前后的所有未完结业务:已经提交的待处理分账指令会由哪个账户接收,待结算的批次款项按照什么规则安排划转,后续产生的退款要关联哪一笔原始交易记录,这些都不能只看当前页面上显示的新结算卡信息。最终所有的资金处理结果都要以支付机构后台和实际产品的官方记录为准,不是平台本地后台改完表格,就代表外部支付链路的变更也同步生效了。 平台最好完整留存旧结算资料的关联记录、变更申请的依据文件和新资料的正式生效时间,所有敏感的账户信息变更都通过约定的安全渠道处理,后续财务人员回溯某一笔历史旧款的流向时,就不用反复找人解释当时为什么做变更、从哪一批业务开始切换的新账户。
最后给所有平台运营做一个核心总结:门店更换结算卡,完全不一定要同步更换分账接收方;真正需要先分清的核心问题是,这次变更仅仅发生在银行账户层面,还是已经涉及到收款主体的身份变更和业务归属权转移。先把这一层逻辑梳理清楚,再交给技术和财务人员分别落实后续操作,远比收到一张新卡资料就急着直接替换要稳妥得多,也能最大程度避免分账资金出错的合规风险。