

对于已经完成开发的小程序来说,能否顺利接入稳定合规的API支付接口,直接决定了整个线上交易流程能否正常跑通。很多商家在对接初期都会遇到资质驳回、费率模糊、合规踩坑等各类问题,其实目前行业内经过大量实践验证的主流对接路径仅有两条:微信直连原生支付通道、第三方支付机构间联通道。这两套方案各自适配不同规模、不同经营场景的商家,最终选择哪一种,完全可以结合自身的经营实际来敲定。下面我们就从前期准备到正式上线的全流程,把小程序对接API支付接口的核心要点拆解清楚,帮你少走弯路、一次通过审核。
一、对接前必备资质准备:3个主体一致是核心红线
申请API支付接口的第一步,就是提前把全套主体资质准备齐全,避免后续反复补件耽误上线进度。需要提前筹备的材料包括:有效期内的营业执照、法人有效身份证件、对公银行账户(个体工商户可使用经营者名下的个人银行卡作为结算账户)、已经完成官方微信认证的小程序账号,以及能够证明真实经营场景的材料,比如线下实体门店实拍照片、小程序内对应经营板块的功能截图等。
 这里有一条绝对不能触碰的核心审核红线:小程序认证主体、微信支付商户号主体、结算账户户名三者必须完全统一,只要其中任意一项信息对不上,后续必然会被审核驳回,甚至出现验证打款失败的情况。如今微信支付已经强化了受益所有人识别机制,企业类型的主体在入驻阶段,还需要额外补充受益所有人的相关备案资料。
把所有材料核对无误之后,标准的对接流程依次为:提交资料申请微信支付商户号 → 在线签署支付服务协议并完成对公账户验证 → 将已认证的小程序和支付商户号完成绑定 → 配置API接口相关参数 → 进行接口联调与功能验收 → 正式上线开启收款。一旦前期主体一致性出现错误,后续往往需要全部推倒重新提交资料,所以动手操作之前一定要逐项核对每一项信息,确认完全匹配之后再提交申请。
二、支付费率清晰对比:不同路径的成本差异一目了然
选择微信直连原生通道的商家,支付手续费完全按照经营类目分档执行:绝大多数普通经营类目的费率为0.6%,涉及民生保障的优惠类目费率在0.2%-0.38%区间,少数特殊监管类目费率最高可达1%。所有手续费由微信支付和合作银行直接在结算环节扣除,举个例子:用户实际支付100元,按照0.6%的费率计算,最终商家实际到账金额为99.4元,0.6元的手续费会在结算时自动划扣。直连通道默认的结算周期为T+1,如果商家的经营场景包含实物物流配送,比如超市、电商类商家,结算到账时间会根据用户确认收货的情况做相应顺延。
如果选择第三方机构间联通道,收费标准主要分为两类:线下实体经营类场景费率约为0.38%,线上线上交易类场景费率约为0.8%,最终的实际费率还会根据商家所属行业和历史交易规模做灵活调整。对于同时拥有线下门店和线上小程序的商家来说,匹配线下场景对应的支付费率,能够有效降低整体的手续费支出。间联通道的常规结算周期可以做到D+1,涉及实物物流的特殊场景,结算规则和微信直连通道保持一致。
三、收款场景合规要求:支付安全是不可突破的底线
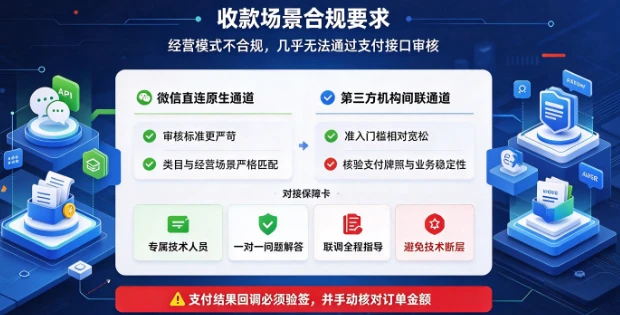
当前支付行业的监管规则日趋严格,商家经营场景的合规性是整个对接流程中最重要的一环,不合规的经营模式几乎不可能通过支付接口的对接审核。其中微信直连原生通道的审核标准最为严苛,第三方间联机构的合规准入门槛会相对宽松一些。
如果选择第三方机构间联对接,一定要提前核验对方是否持有央行颁发的正规支付牌照,确认对方日常业务经营状态稳定,近期没有收到人民银行的相关行政处罚记录,同时要求对方安排专属技术人员组建对接群,在整个联调过程中提供一对一的问题解答和操作指导,避免出现技术对接断层。
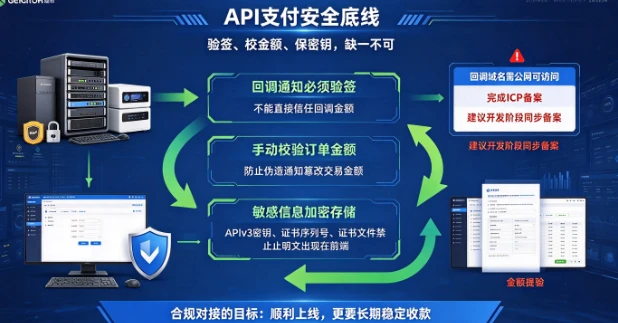
无论选择直连还是间联路径,API支付的安全底线始终不会改变:支付结果的回调通知必须严格执行验签操作,同时手动校验回调订单的金额和商户系统内的订单金额完全一致,绝对不能直接信任回调返回的金额数值,防止被伪造的回调通知篡改交易金额,造成不必要的资金损失。微信支付还会主动向商户发送错误签名的测试通知,专门检验商户侧的验签机制是否正常生效。另外支付接口的回调域名必须是公网可以正常访问的域名,并且已经完成ICP备案,ICP备案的官方审核周期最长可达20个工作日,建议商家在小程序开发阶段就同步启动域名备案工作,不要等到对接支付的时候才临时办理耽误上线时间。APIv3密钥、商户证书序列号和证书文件这类核心敏感信息,必须全程加密存储和加密传输,绝对不能以明文形式出现在小程序的前端代码当中。