

很多做平台生意的老板都会有这样的疑问:买家付款后资金先进我公司账户,我扣除相应服务费后,再把剩下款项转给商家,这种操作难道不是很正常吗?为什么会被认定为违规?
这个问题在行业里已经被问了很多年,答案一直是这种模式属于违规操作,但很少有人能把违规的原因讲清楚。其实我国监管部门早就通过一套完整的账户体系给出了标准答案,就是客户备付金账户体系。只要看懂这套体系,就能明白合规资金流转的底层逻辑,不会轻易触碰监管红线。
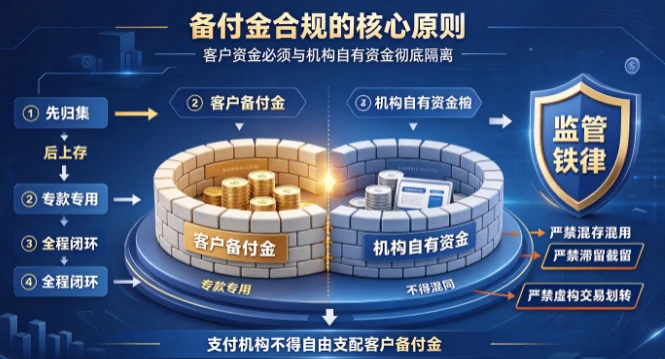
备付金合规的核心原则:专款专用、彻底隔离
客户备付金,指的是支付机构预收等待支付的客户资金。监管部门对客户备付金的管理,有一条不可触碰的铁律:客户资金必须和机构自有资金完全隔离。
正规合规的备付金流转分为”先归集、后上存、专款专用、全程闭环”四个步骤,走完整个流程后,支付机构没有一分钱客户资金可以自由支配。为了落实这套隔离规则,监管把备付金账户拆分成了三个层级,每一层的功能和权限都被严格限定。
三层备付金账户体系的功能与监管要求
- 第一层:汇缴账户——只收不付
- 汇缴账户是开立在商业银行的最底层临时归集账户,它唯一的功能就是接收前端零散的客户资金,规则非常明确:
- 账户仅支持收款,没有任何自主支付权限
- 要求日清日结,当日收到的资金必须全额划转到上层账户,不允许一分钱滞留。
- 这个账户的核心作用,就是把前端碎片化的收款统一收拢,杜绝资金散落在各处被机构私自沉淀挪用。
- 第二层:收付账户——日常清算主账户
- 收付账户同样开立在商业银行,是负责日常清算的核心账户,支持收付款、清算、划转操作,商户结算、用户退款都在这个账户完成,但是也有明确的约束:
- 同一个银行分支机构只能开立1个收付账户,严格实行一户管理
- 需要定期将账户内结余资金上存到央行集中存管账户
- 第三层:集中存管账户——央行封存
集中存管账户由支付机构在央行开立,是备付金管理的最高层级账户:
账户只存不付,实行100%集中存管,相当于监管封存
资金所有权归客户,支付机构没有任何自主支配权限
仅能按照监管规则用于退款、兑付、商户结算等合规场景,机构一分钱都无法挪用。
完整合规备付金流转链路
完整的合规资金流转全程都在监管体系内,不会进入机构可自由支配的账户:
用户付款完成后资金入账
资金进入汇缴账户,进行零散归集,仅支持收款不支持支付
当日完成清算后全额划转到收付账户
收付账户完成日常清算、商户结算操作
账户剩余资金全额上存到央行集中存管账户,由监管封存。
平台自己管钱,到底错在了哪里?
我们把平台自管资金和监管要求做一个对比,就能一眼看出问题所在:
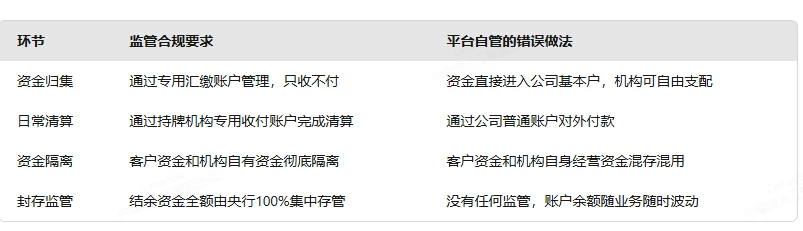
通过对比就能发现,平台自管资金的问题,并不是出在”分账”这个动作本身,而是客户资金进入了机构可以自由支配的账户,全程没有做监管隔离——这就是违规”二清”的本质。
备付金管理的三条硬红线,触碰就违规
严禁混存混用:客户备付金必须和机构自有资金彻底分账户存放,绝对不能混同
严禁滞留截留:汇缴账户不允许滞留沉淀资金,收付账户不允许开展超范围的清算操作 严禁虚构交易划转:所有账户操作必须全程留痕,并且在央行完成备案。 触碰红线的后果也非常直接:一般会要求限期整改、处以罚款、限制业务开展,情节严重的会直接被吊销相关经营资质。
对平台企业来说,合规的正确做法是什么?
你未必是持牌支付机构,但只要你的业务涉及代收货款、平台分账、资金归集,这套备付金隔离逻辑就是你必须遵守的监管边界。
合规的做法只有一条:让资金走持牌机构的监管账户体系——你只需要在银行或者持牌支付机构开立合规账户,资金进入后由银行或持牌机构按照规则自动分账,你的平台只下发分账指令,全程不触碰客户资金本身。